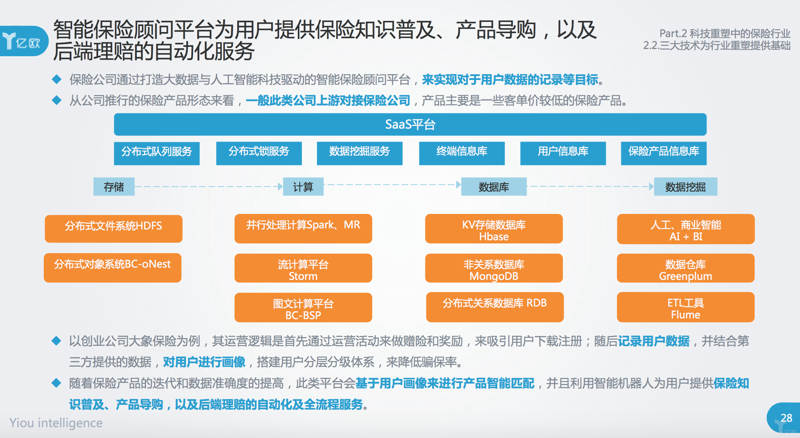
保险科技解决方案并非单一软件的交付,而是一套覆盖数据采集、风险定价、核保决策、理赔处理与系统集成的工程体系。根据银保监会公开数据,2023年保险行业信息技术投入总额已超过500亿元,头部险企科技投入占营收比重普遍在3%以上,中小险企则更多依赖第三方科技服务商完成数字化补课。这一投入结构决定了保险科技解决方案必须同时满足两类需求:大型机构的定制化架构集成,以及中小机构的轻量化SaaS部署。
一、数据中台:保险科技解决方案的底层支撑
保险业务的数据特征是高维度、长周期、强异构。车险涉及车载终端与5G通信回传的实时工况数据,健康险依赖可穿戴设备与医疗机构的结构化记录,财产险则需要物联网传感器持续输出环境指标。保险数据中台的核心任务,是将这些来源分散、格式不一的数据完成清洗、标准化与主题域建模,再以API形式向上层应用输出。
行业实践中,某头部财险公司通过构建统一数据中台,将车险理赔环节的数据调用响应时间从秒级压缩至200毫秒以内,核保所需字段的完整率提升约18个百分点。这类改造的直接价值在于:精算模型可以调用更细粒度的历史赔付数据,高维模型保险研发不再受制于样本稀疏问题。
二、人工智能核保与智能理赔的落地路径
人工智能核保系统的技术路线已从规则引擎逐步转向“规则+模型”的混合架构。规则层处理监管硬性要求与产品条款约束,模型层则依托历史承保与赔付数据完成风险分层。在健康险场景中,基于自然语言处理的病历解析模块可将非结构化诊断信息转化为标准编码,配合知识图谱完成既往症判断,单件核保的人工复核比例可下降至20%以下。
智能理赔系统的关键在于流程编排与反欺诈识别。以车险为例,图像识别完成损伤定损、物联网保险风控模块校验事故时空轨迹、规则引擎触发小额快赔通道,三者串联后可将小额案件结案周期从平均3天缩短至数小时。需要指出的是,这类系统的准确率高度依赖训练数据的行业覆盖度,单一机构自建模型往往面临样本不足的瓶颈,这也是保险SaaS平台共享模型能力的现实依据。
三、5G与物联网带来的风控变量
5G通信保险应用的价值不在于通信本身,而在于低时延回传使动态风控成为可能。在商用车险与工程险领域,车载终端与工地传感器可将急刹、超速、基坑位移等风险信号实时上传,保险公司据此调整承保条件或触发预警干预。这类方案对保险行业应用架构提出了新要求:边缘侧需要完成数据预处理以降低传输成本,云端则要支撑高并发写入与流式计算。
从工程视角看,保险科技解决方案的竞争力正从功能覆盖转向架构弹性。能否在数据中台、核保引擎、理赔系统之间保持松耦合,能否支持SaaS多租户与私有化部署的双模式交付,决定了服务商在中小险企市场的渗透效率。对于技术选型方而言,评估一套方案时应重点关注接口标准化程度与历史数据迁移成本,而非单纯比较功能清单的长度。